
PayPayアプリのウォレットで内訳を開くと、PayPayマネー、マネーライト、ポイントの額が別々に並んでいます。
お金がどの欄にあるかで、PayPay現金化は「ほぼ無料で口座に戻す」か「2〜3割を払って業者に頼む」かに分かれます。
マネーなら出金ボタンひとつ。マネーライトやPayPayクレジットしかないなら、残高カードで払える業者を選び、上限の内側で申し込むことになります。
- マネーライトに対応したPayPay現金化の業者
- 残高の種類ごとの現金化の道筋
- PayPayクレジットを現金化する経路
- 1日に動かせる金額の上限
- 6万円を通したときの振込額と請求額
PayPay現金化おすすめ業者比較【2026年11月】
業者を比較するときに最初に見るのは、申込フォームの決済欄の表記です。
「PayPayマネーライト」と書かれていれば残高カードで払えますが、「PayPayカード」としか書かれていない業者は、残高で払えるかが分かりません。
| 業者 | 公式に記載のあるPayPayの形 | 換金率 | 振込 | 営業時間 | 振込手数料 |
|---|---|---|---|---|---|
| エニタイム | PayPay・PayPayマネーライト | PayPay 70%保証 | 最短3分 | 8:00〜22:00(電話受付) | 250円 |
| バンクレジット | PayPayカード | 初回94%/2回目以降83% | 最短3分 | 9:00〜22:00(毎月1日は0時から) | 200円 |
| ヒットキャッシュ | PayPayカード(後払いアプリ欄) | 83%以上保証 | 最短7分 | 9:30〜22:00 | 記載なし |
PayPay現金化1位:エニタイム
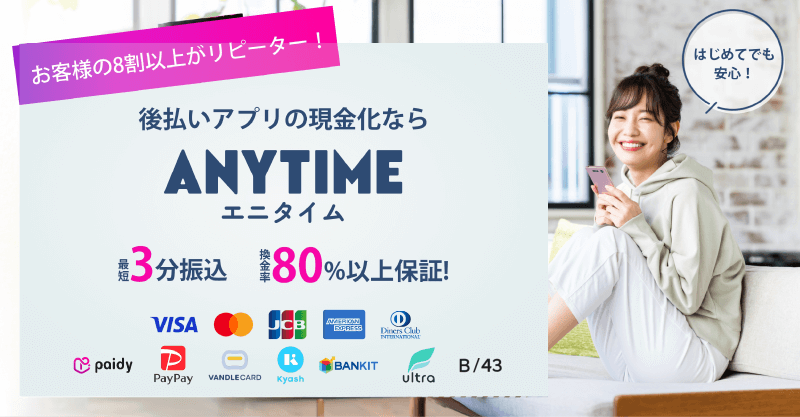
| 換金率 | PayPay 70%保証(初回3%アップのキャンペーンあり) |
|---|---|
| 6万円の振込額 | 41,750円(初回3%アップなら43,550円) |
| 振込速度 | 最短3分 |
| 手数料 | 振込手数料250円 |
| 営業時間 | 電話受付8:00〜22:00・土日祝も営業 |
| PayPayの対応 | 申込フォームに「PayPay(ペイペイカード)」「PayPayマネーライト」 |
| 利用額 | 5,000円から |
まとめて支払いでチャージした残高も、PayPayクレジットから入れた残高も、残高カードでそのまま持ち込めます。
 マネチェン編集部
PayPay現金化2位:バンクレジット

| 換金率 | 初回94%/2回目以降83% |
|---|---|
| 6万円の振込額 | 初回56,200円/2回目以降49,600円 |
| 振込速度 | 最短3分 |
| 手数料 | 振込手数料200円 |
| 営業時間 | 9:00〜22:00(毎月1日は0時から22時) |
| PayPayの対応 | 申込フォームに「PayPayカード」 |
| 利用額 | 5,000円〜20万円 |
申込フォームで「PayPayカード」を選ぶと、PayPayアプリでユーザーIDを確認する手順が表示されます。
マネチェン編集部PayPay現金化3位:ヒットキャッシュ

| 換金率 | 83%以上保証(キャンペーン時最大98%) |
|---|---|
| 振込速度 | 最短7分 |
| 営業時間 | 9:30〜22:00(年中無休・WEB申込は24時間) |
| PayPayの対応 | 対応アプリにPayPayのロゴ、申込フォームに「PayPayカード」(決済の形は記載なし) |
| 利用額 | 利用するカード・アプリの限度額まで |
83%以上の保証がPayPayにも適用されれば、6万円で手数料を引く前に49,800円以上になります。
マネチェン編集部残高の種類別!PayPay現金化の方法
同じ1万円の残高でも、PayPayマネーなら出金して手元に9,900円以上、マネーライトをエニタイムの70%に通せば6,750円です。
差がつくのは残高の種類で、種類はチャージした方法で決まります。
| 手元にあるもの | 現金にする道筋 | 業者に払う手段 | 請求・引き落とし |
|---|---|---|---|
| PayPayマネー | アプリから自分の口座へ出金 | 業者は不要 | なし(手数料0〜100円) |
| PayPayマネーライト | 対応業者に残高カードで決済 | PayPay残高カード | 残高から即時に引かれる |
| PayPayクレジット | 残高にチャージしてから残高カードで決済 | PayPay残高カード | 翌月27日にPayPayカードの口座から |
| まとめて支払いの枠 | 残高にチャージしてから残高カードで決済 | PayPay残高カード | 翌月の携帯料金に上乗せ |
| PayPayポイント | 口座へは出金できない | ー | ー |
チャージ方法で決まるマネーとマネーライト
PayPayカード、PayPayクレジット、ソフトバンク・ワイモバイルまとめて支払いで入れた分は、本人確認済みでもマネーライトです。
| チャージ方法 | 入る残高 |
|---|---|
| PayPayクレジット | PayPayマネーライト |
| PayPayカード | PayPayマネーライト |
| ソフトバンク・ワイモバイルまとめて支払い | PayPayマネーライト |
| 銀行口座 | PayPayマネー※ |
| セブン銀行ATM・ローソン銀行ATM | PayPayマネー※ |
| Yahoo!フリマ・Yahoo!オークションの売上金 | PayPayマネー※ |
本人確認の前に入れたマネーライトは、手続きを済ませても種類が切り替わりません。出金ボタンでは現金にできないので、残高カードで業者に持ち込むか、ギフト券を買って売るかのどちらかになります。
PayPayクレジットとPayPayカードの違い
PayPayクレジットは、PayPayカードの会員がアプリの支払いで使う後払いの枠です。
PayPayカードはクレジットカードそのもので、業者にカード番号で払う形はクレジットカード現金化と同じ扱いになります。
PayPayポイントの扱い
ポイントは、口座に出金できません。残高カードの支払いに充てられるのはアプリで所定の指定をした場合で、期間限定ポイントは使い道が限られます。
PayPayマネーの出金で済むPayPay現金化
PayPay銀行への出金は何度でも0円、三井住友銀行は月5回まで0円です。それ以外の銀行でも100円で済み、業者を通すと2割以上が差し引かれることを考えれば、ほぼ目減りしません。
PayPayマネーの出金手順
ウォレット画面の下にある、出金ボタンから進みます。
- [ウォレット]を開く
- [銀行口座に出金する]を押す
- 振込先の口座を選ぶ。初めてなら自分名義の口座を登録する
- 金額を入れて[次へ]
- [◯◯円を送金する]で確定。確定後は取り消せない
振込先に登録できるのは、本人確認で登録した名前と同じ名義の口座です。
PayPayマネーの出金手数料
| 振込先 | 手数料 | 無料になる回数 |
|---|---|---|
| PayPay銀行 | 0円 | 何度でも |
| 三井住友銀行 | 6回目から100円 | 月5回まで |
| その他の銀行 | 100円 | なし |
業者を使うPayPay現金化の方法
PayPayから見れば、業者経由の現金化はただのネットの買い物です。違うのは、買った商品を業者が引き取り、代金を口座に振り込んでくる点だけ。
払う手段はどの経路でもPayPay残高カードで、違うのは残高カードに入れるまでの道のりです。
PayPay残高カードの発行と本人確認
残高カードは、本人確認を済ませたPayPayユーザーしか作れません。マネーライトを持っていても本人確認がまだなら、業者に申し込む前にアプリで手続きを終える必要があります。
番号は、アプリの中でだけ表示されるバーチャルカードで、プラスチックのカードは届きません。支払いは1回払いだけで、残高が足りなければ決済は通らない仕組みです。
PayPayクレジットを残高カードで使うまで
残高カードで払えるのは残高とポイントだけで、PayPayクレジットの枠は直接使えません。
クレジットから残高へチャージすると、その分がマネーライトとして入り、残高カードで払えるようになります。
クレジットからのチャージは手数料0円。チャージした額はPayPayカードの利用分になり、翌月27日に引き落とされます。
チャージ元の選び方
PayPayクレジットを持っている人は、チャージ手数料が何度入れても0円です。まとめて支払いしかない人は、その月にすでにチャージしたかどうかで手数料が変わります。
月の1回目は無料、2回目からは2.5%。すでに1回入れた月に6万円を足すと、翌月の携帯料金に1,500円が上乗せされます。
自分でギフト券を売る方法
業者の受付時間外なら、残高カードでギフト券を買い、ギフト券の買取サイトに売る方法もあります。ただし換金目的の購入と判断されると、残高カードを止められることがあります。
PayPayアプリで進めるPayPay現金化の手順
業者とのやり取りは、申込フォームと返信の2回だけ。残りはPayPayアプリの中で進みます。
- 内訳で使う額を決める:ウォレットでマネーライトの残高、またはPayPayクレジットの利用可能額を見ます。カードで今月払った分は、すでに差し引かれた後の数字です。
- 残高カードを発行する:本人確認が済んでいれば、アプリで発行してすぐ番号が表示されます。
- 必要額をチャージする:PayPayクレジットやまとめて支払いの人は、業者に申し込む額を残高に入れておきます。
- 申込フォームを送る:決済の欄でマネーライト(残高カード)を選び、希望額と振込先を送ります。返信に振込額の数字が書かれていれば、次に進みます。
- 購入先の画面で番号を入れる:業者が案内した購入先の支払い画面に、残高カードの番号を入れます。初回は本人確認書類の提出や電話での確認を求められることがあります。
PayPay現金化で使える金額の上限
決済が通らないとき、原因はPayPay側の上限であることが少なくありません。上限は支払い方法ごとに分かれていて、PayPayクレジットはカード会社の枠とも連動します。
| 対象 | 条件 | 過去24時間 | 過去30日間 |
|---|---|---|---|
| PayPay残高での支払い(残高カードを含む) | 本人確認済み | 100万円 | 200万円 |
| PayPayクレジットからのチャージ | 本会員・本人確認済み | 50万円 | 200万円 |
| PayPayクレジットからのチャージ | 家族会員・本人確認済み | 25万円 | 25万円 |
| PayPayクレジットからのチャージ | 本人確認未完了 | 10万円 | 10万円 |
| PayPayクレジットでの支払い | 本会員・本人確認済み | カード利用可能額の範囲内 | カード利用可能額の範囲内 |
チャージの上限と支払いの上限の関係
業者経由では、PayPayクレジットをいったん残高にチャージするため、効いてくるのは支払いではなくチャージの上限です。支払いの上限が「カード利用可能額の範囲内」でも、本会員のチャージは過去24時間で50万円まで。
1回目のチャージから24時間たつまで、合計で50万円を超える分は入りません。
カード利用可能額との関係
チャージできる額は、PayPay側の上限とPayPayカードの利用可能額のうち、低いほうです。
カード利用可能額が10万円の人は、本会員の50万円という表示とは関係なく、10万円でチャージが止まります。
決済が通らないときの確認先
- 本人確認(eKYC):未完了だとチャージは10万円まで、残高カードは発行できない
- カードの利用可能額:今月の買い物で残りが減っていないか
- 直近の利用:過去24時間・30日間の支払いとチャージは、業者以外の分も合算される
業者に申し込む額は、上限より少し下に置いておくのが無難です。決済で弾かれると、申込からやり直しになります。
PayPay現金化の手取りと翌月の請求
同じエニタイム(70%・振込手数料250円)に6万円を通しても、チャージ元によって翌月の請求額は変わります。振込額は同じで、差が出るのは請求の側です。
| 項目 | PayPayクレジットからチャージ | まとめて支払い2回目でチャージ |
|---|---|---|
| チャージ額 | 60,000円 | 60,000円 |
| チャージ手数料 | 0円 | 1,500円 |
| 振込額(60,000円×70%−250円) | 41,750円 | 41,750円 |
| 翌月の請求 | 60,000円(27日) | 61,500円(携帯料金と一緒) |
| 実質負担 | 18,250円 | 19,750円 |
41,750円を受け取り、翌月27日に60,000円を返す取引です。年率に直すと約525%(18,250÷41,750×12)。
チャージする日と返済までの日数
PayPayクレジットの利用分は月末で締められ、翌月27日に引き落とされます(土日祝なら翌営業日)。クレジットからのチャージもこの利用分に入るので、チャージした日が返済までの日数を決めます。
30日ある月なら、1日にチャージして引き落としまで56日、月末なら27日。同じ6万円でも、準備できる期間は倍ほど違います。
PayPayだけ換金率が低い業者がある
エニタイムは、クレジットカードを80%、PayPayを70%と率を分けています。同じ6万円で6,000円の差です。
申込フォームの「PayPay(ペイペイカード)」も70%で計算されます。この選択肢がPayPayカード(クレジットカード)を指すのかは公式に記載がないため、PayPayカードで申し込むなら率を返信で確認してください。
PayPay現金化の注意点
止まり方は、残高カードの番号が使えなくなる場合と、PayPayのアカウントごと使えなくなる場合があります。
どちらも、業者が肩代わりできるものではありません。
残高カードとアカウントの停止
PayPay残高カード会員規約は、換金目的の購入が疑われる場合に、通知なく残高カードの利用を止めたり、PayPay残高アカウントの利用を停止したり、会員資格を取り消したりできると定めています。
カードの番号だけで済むとは限らず、ウォレットごと止まる可能性もあります。
PayPay残高利用規約も、本来の目的と異なる利用を禁止しています。違反と判断されれば、残高の失効やアカウントの閉鎖まで起こり得ます。
マネチェン編集部PayPay対応をうたう業者で見る4点
- 申込フォームの決済欄に、マネーライト(残高カード)の選択肢があるか
- 残高カードの番号を、業者のフォームではなく購入先の画面で入れる流れか
- SMSの認証コードやPayPayのパスワードを求めてこないか
- 返信に振込額の数字が書かれているか
認証コードを聞いてくる業者は、決済ではなくアカウントそのものを狙っています。
27日の引き落とし口座
PayPayクレジットからチャージした分は、翌月27日にPayPayカードの引き落とし口座から落ちます。その日に残高が足りず引き落とせないと、PayPayカード側の利用に影響が出ることがあります。
申し込む額は、27日の時点で引き落とし口座に戻せる額までにします。
PayPay現金化に関するよくある質問
まずPayPayアプリで決済が完了しているかを確認し、完了していれば業者に着金予定時刻を問い合わせます。夜間や休日は、振込先の銀行が24時間の着金に対応していないと翌朝の入金になります。 残高カードの支払い元は残高とポイントで、PayPayクレジットの枠は直接使えません。クレジットから残高にチャージすると、手数料0円でマネーライトとして入り、残高カードで払えます。 残高カードは本人確認済みのユーザーしか発行できません。先にアプリで本人確認を済ませれば、手続き前に入れたマネーライトも残高カードで使えます。 ソフトバンク・ワイモバイルまとめて支払いでチャージしたマネーライトがあれば、マネーライト対応の業者に残高カードで持ち込めます。まとめて支払いのチャージは、月の2回目から2.5%が上乗せされます。 家族会員もPayPayクレジットから残高にチャージできますが、上限は過去24時間・30日間とも25万円です。Q残高カードで決済したのに振込が来ないときは?
QPayPayクレジットで業者に直接払える?
Q本人確認がまだでもマネーライトを現金化できる?
QPayPayカードがなくても現金化できる?
Q家族会員のPayPayカードでも現金化できる?
PayPay現金化のやり方とおすすめ業者まとめ
今日クレジットからチャージすれば、請求は翌月27日に6万円。月初に入れれば引き落としまで約8週間、月末なら約4週間です。
どちらの日付で6万円を戻すかを決めてから、業者の返信で振込額の数字を見て、決済に進みます。マネーライトを残高カードで受け付けると明記しているのは、今のところエニタイムです。
内訳・上限・請求日の3つを自分の数字で言えるなら、申し込む準備は整っています。